ข้าราชการ เกษียณแล้วได้เงินอะไรบ้าง
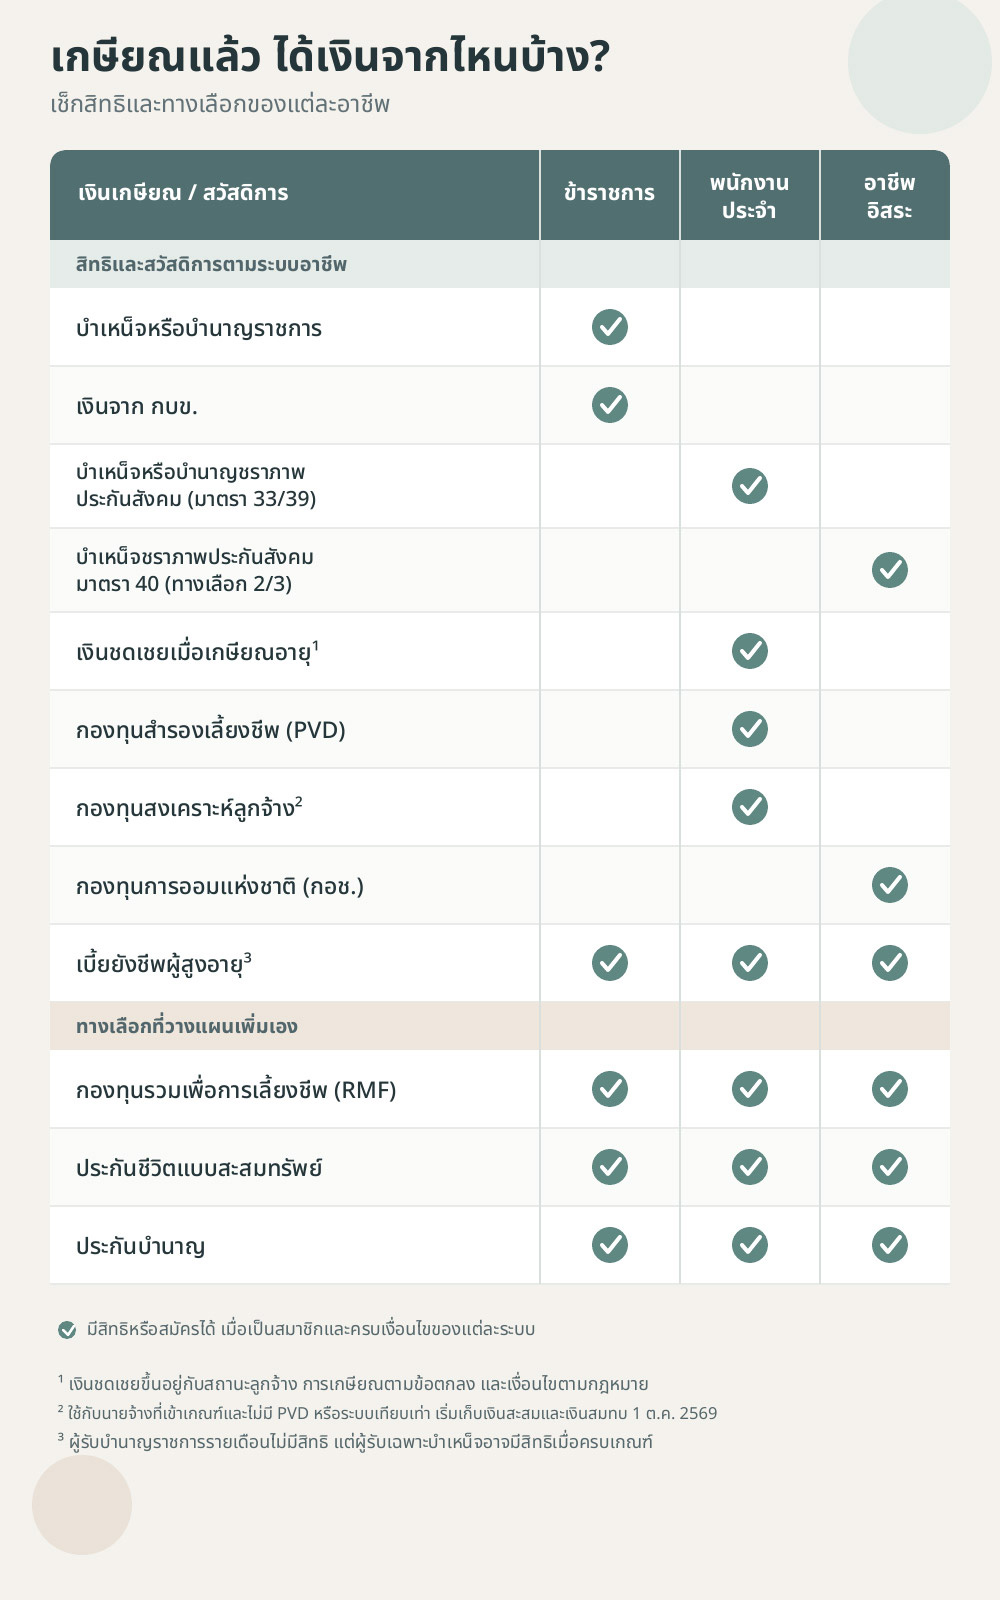
1. เงินบำเหน็จหรือบำนาญราชการ
เงินบำเหน็จราชการ
- เป็นเงินก้อนที่จ่ายครั้งเดียว คำนวณจาก เงินเดือนเดือนสุดท้าย x อายุราชการ เช่น อายุราชการ 8 ปี และได้รับเงินเดือนเดือนสุดท้าย 30,000 บาท จะได้รับบำเหน็จก้อนเดียว 240,000 บาท
- คนที่มีสิทธิได้รับบำเหน็จราชการคือ
- มีอายุราชการตั้งแต่ 1 ปีบริบูรณ์ แต่ไม่ถึง 10 ปี หรือ
- มีอายุราชการตั้งแต่ 10 ปีขึ้นไป สามารถเลือกรับบำเหน็จแทนบำนาญได้
เงินบำนาญราชการ
- เป็นเงินรายเดือนที่จ่ายต่อเนื่องตามสิทธิ โดยกรณีเกษียณอายุ ต้องมีอายุราชการตั้งแต่ 10 ปีขึ้นไป จึงจะเลือกรับบำนาญได้
- วิธีคำนวณเงินบำนาญราชการ แบ่งเป็น 2 กลุ่มคือ
- ข้าราชการที่เป็นสมาชิก กบข. : คำนวณจาก อายุราชการ x เงินเดือนเฉลี่ย 60 เดือนสุดท้าย ÷ 50 แต่เงินบำนาญต้องไม่เกิน 70% ของเงินเดือนเฉลี่ย 60 เดือนสุดท้ายตัวอย่างเช่น มีอายุราชการ 15 ปี และเงินเดือนเฉลี่ย 60 เดือนสุดท้ายอยู่ที่ 40,000 บาท จะได้รับบำนาญเดือนละ 12,000 บาท
- ข้าราชการที่ไม่ได้เป็นสมาชิก กบข. : จะใช้สูตร อายุราชการ x เงินเดือนเดือนสุดท้าย ÷ 50
ถ้าเลือกรับบำนาญ เงินส่วนนี้จะกลายเป็นรายได้ประจำหลังเกษียณ และจะไม่มีสิทธิรับเบี้ยยังชีพผู้สูงอายุอีก เพราะถือว่าได้รับสวัสดิการรายเดือนจากรัฐอยู่แล้ว ส่วนข้าราชการที่รับเฉพาะบำเหน็จเป็นเงินก้อนอาจมีสิทธิลงทะเบียนรับเบี้ยยังชีพได้ หากมีคุณสมบัติครบตามหลักเกณฑ์
นอกจากนี้ บางหน่วยงานอาจมีเงินกองทุนหรือสวัสดิการเพิ่มเติมตามระเบียบของต้นสังกัด แต่ไม่ใช่สิทธิกลางที่ข้าราชการทุกคนมี จึงต้องตรวจสอบกับฝ่ายบุคคลของหน่วยงานโดยตรงว่าหน่วยงานที่สังกัดมีเงินสวัสดิการส่วนไหนอีกบ้าง
2. เงินจากกองทุนบำเหน็จบำนาญข้าราชการ (กบข.)
กบข. หรือกองทุนบำเหน็จบำนาญข้าราชการ ไม่ใช่เงินบำนาญราชการ แต่เป็นเงินเพื่อการเกษียณในบัญชีของข้าราชการที่เป็นสมาชิก ประกอบด้วยเงินสะสมของสมาชิก เงินที่รัฐจ่ายเข้ากองทุน เงินส่วนอื่นตามสิทธิ และผลประโยชน์จากการลงทุน นอกจากนี้ สมาชิกยังสามารถเลือกส่งเงินสะสมส่วนเพิ่มเพื่อเพิ่มเงินเกษียณของตัวเองได้อีกด้วย
เมื่อเกษียณอายุ ข้าราชการที่เป็นสมาชิก กบข. จะมีสิทธิได้รับบำเหน็จหรือบำนาญราชการตามหลักเกณฑ์ พร้อมกับเงินจาก กบข. อีกส่วนหนึ่ง โดยเงิน กบข. จะคำนวณตามยอดเงินและสิทธิของสมาชิกแต่ละคน ซึ่งสามารถเลือกรับเป็นเงินก้อน หรือเลือกจัดการเงินต่อด้วยวิธีต่าง ๆ ตามทางเลือกที่ กบข. กำหนด เช่น ฝากให้กองทุนบริหารต่อหรือทยอยรับเงิน เป็นต้น
มนุษย์เงินเดือน ลูกจ้างเอกชน
เกษียณแล้วได้เงินอะไรบ้าง

1. บำเหน็จหรือบำนาญชราภาพประกันสังคม
ลูกจ้างที่ส่งเงินสมทบประกันสังคมมาตรา 33 หรือเคยส่งต่อในมาตรา 39 มีสิทธิขอรับประโยชน์ทดแทนกรณีชราภาพเมื่ออายุครบ 55 ปีบริบูรณ์และสิ้นสุดความเป็นผู้ประกันตน โดยลักษณะเงินที่ได้รับแบ่งออกเป็น 2 แบบ
- ส่งเงินสมทบกรณีชราภาพไม่ครบ 180 เดือน ได้รับบำเหน็จชราภาพเป็นเงินก้อน
- ส่งเงินสมทบครบตั้งแต่ 180 เดือนขึ้นไป ได้รับบำนาญชราภาพเป็นรายเดือนตลอดชีวิต
คนที่ใกล้อายุ 55 ปีจึงควรตรวจสอบจำนวนเดือนที่ส่งเงินสมทบให้ละเอียด เพราะถ้าขาดเพียงไม่กี่เดือน รูปแบบเงินที่ได้รับอาจเปลี่ยนจากบำนาญรายเดือนเป็นบำเหน็จเงินก้อน รวมถึงควรติดตามสูตรคำนวณบำนาญที่สำนักงานประกันสังคมประกาศใช้ในช่วงที่ยื่นรับสิทธิด้วย
ทั้งนี้ การขอรับบำนาญชราภาพต้องสิ้นสุดความเป็นผู้ประกันตนก่อน เช่น ลาออก จึงไม่สามารถใช้สิทธิรักษาพยาบาลประกันสังคมต่อไปได้ แต่กรณีมาตรา 33 ที่ส่งเงินสมทบครบตามเงื่อนไข จะยังได้รับความคุ้มครองต่ออีก 6 เดือน หลังจากนั้น หากไม่มีสิทธิรักษาอื่น สามารถใช้สิทธิบัตรทอง 30 บาทแทนได้
2. เงินชดเชยเมื่อเกษียณอายุ
หลายคนเข้าใจว่า ถ้าออกจากงานเพราะครบอายุเกษียณตามปกติ นายจ้างไม่ต้องจ่ายค่าชดเชย แต่จริง ๆ แล้ว กฎหมายคุ้มครองแรงงานถือว่า การเกษียณอายุ คือ การเลิกจ้างรูปแบบหนึ่ง ลูกจ้างภาคเอกชนที่ทำงานต่อเนื่องครบ 120 วันขึ้นไปจึงมีสิทธิได้รับค่าชดเชยตามอายุงาน
ทั้งนี้ หากนายจ้างกำหนดอายุเกษียณไว้ในข้อบังคับ สัญญาจ้าง หรือข้อตกลง ก็ให้เป็นไปตามเกณฑ์นั้น แต่ถ้าไม่ได้กำหนดไว้ หรือกำหนดอายุเกษียณเกิน 60 ปี ลูกจ้างที่อายุครบ 60 ปีบริบูรณ์ขึ้นไปมีสิทธิแสดงเจตนาขอเกษียณเองได้ โดยแจ้งต่อนายจ้างและจะมีผลเมื่อครบ 30 วันนับจากวันที่แจ้ง ซึ่งนายจ้างก็ยังต้องจ่ายค่าชดเชยเช่นกัน
ส่วนจำนวนเงินจะมากหรือน้อย ขึ้นอยู่กับระยะเวลาทำงานต่อเนื่อง และค่าจ้างอัตราสุดท้าย โดยเงินชดเชยตามกฎหมายแบ่งเป็น 6 ขั้น ดังนี้
- ทำงานติดต่อกันครบ 120 วัน แต่ไม่ถึง 1 ปี ได้รับเงินชดเชยไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 30 วัน (1 เดือน)
- ทำงานติดต่อกันครบ 1 ปี แต่ไม่ถึง 3 ปี ได้รับเงินชดเชยไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 90 วัน (3 เดือน)
- ทำงานติดต่อกันครบ 3 ปี แต่ไม่ถึง 6 ปี ได้รับเงินชดเชยไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 180 วัน (6 เดือน)
- ทำงานติดต่อกันครบ 6 ปี แต่ไม่ถึง 10 ปี ได้รับเงินชดเชยไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 240 วัน (8 เดือน)
- ทำงานติดต่อกันครบ 10 ปีขึ้นไป ได้รับเงินชดเชยไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 300 วัน (10 เดือน)
- ทำงานติดต่อกันครบ 20 ปีขึ้นไป ได้รับเงินชดเชยเท่ากับค่าจ้างอัตราสุดท้าย 400 วัน (ประมาณ 13.3 เดือน)
ทั้งนี้ ควรตรวจสอบข้อบังคับและเงื่อนไขการจ้างของแต่ละองค์กรประกอบด้วย
3. เงินจากกองทุนสำรองเลี้ยงชีพ
หากบริษัทที่เราทำงานอยู่จัดตั้งกองทุนสำรองเลี้ยงชีพ หรือ Provident Fund (PVD) และเราสมัครเป็นสมาชิกพร้อมส่งเงินสะสมตามเงื่อนไข เมื่อเกษียณก็จะมีสิทธิได้รับเงินจากกองทุนก้อนนี้ ซึ่งประกอบด้วย 4 ส่วน ได้แก่ เงินสะสมที่หักจากเงินเดือน ผลประโยชน์ของเงินสะสม เงินสมทบจากนายจ้าง และผลประโยชน์ของเงินสมทบ ส่วนจะได้รับมากหรือน้อยขึ้นอยู่กับจำนวนเงินที่สะสม ข้อบังคับกองทุน อายุงาน สัดส่วนเงินสมทบจากนายจ้าง ตลอดจนผลตอบแทนจากการลงทุนที่ผ่านมา
ทั้งนี้ แม้ว่าส่วนใหญ่แล้วเงินจาก PVD จะจ่ายออกมาเป็นเงินก้อน แต่ปัจจุบันมีทางเลือกเพิ่มขึ้น คือ สามารถคงเงินไว้ในกองทุนเพื่อให้เงินลงทุนต่อเนื่อง หรือบางกองทุนอาจเปิดให้ทยอยรับเงินเป็นงวด เช่น ทุกไตรมาส ทุกครึ่งปี หรือทุกปี ช่วยเปลี่ยนเงินก้อนให้กลายเป็นกระแสเงินสดคล้ายบำนาญได้ โดยควรตรวจสอบเงื่อนไขและค่าธรรมเนียมกับบริษัทจัดการกองทุนของตัวเอง รวมถึงปรับแผนการลงทุนให้มีระดับความเสี่ยงเหมาะกับช่วงวัยและเวลาที่ต้องนำเงินออกมาใช้
4. เงินจากกองทุนสงเคราะห์ลูกจ้าง
ตั้งแต่วันที่ 1 ตุลาคม 2569 สถานประกอบการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป และไม่ได้จัดให้มีกองทุนสำรองเลี้ยงชีพหรือระบบช่วยเหลือลูกจ้างกรณีออกจากงานหรือเสียชีวิตตามหลักเกณฑ์ จะถูกจัดเก็บเงินเข้ากองทุนสงเคราะห์ลูกจ้าง
โดยเงินส่วนนี้มาจากเงินสะสมของลูกจ้าง เงินสมทบของนายจ้าง และผลประโยชน์ที่กองทุนนำไปบริหาร เมื่อสิ้นสุดการจ้างงานไม่ว่าจะลาออก ถูกเลิกจ้าง หรือเกษียณอายุ ลูกจ้างมีสิทธิยื่นขอรับเงินก้อนนี้คืนตามเงื่อนไข ถือเป็นอีกหนึ่งแหล่งเงินก้อนที่ช่วยเสริมสภาพคล่องหลังเกษียณได้
5. เบี้ยผู้สูงอายุ
อีกหนึ่งสวัสดิการพื้นฐานที่รัฐจัดให้กับผู้สูงวัยทุกคนคือ "เบี้ยยังชีพผู้สูงอายุ" โดยคนที่มีสัญชาติไทย อายุครบ 60 ปีบริบูรณ์ และมีคุณสมบัติตามหลักเกณฑ์ที่กำหนด สามารถยื่นลงทะเบียนขอรับสิทธิได้ที่สำนักงานเขต เทศบาล หรือองค์การบริหารส่วนตำบล ตามที่อยู่ในทะเบียนบ้าน ภายในช่วงเวลาที่เปิดรับลงทะเบียนในแต่ละปี โดยเงินที่ได้รับจะจ่ายเป็นรายเดือนแบบขั้นบันได คือยิ่งอายุมากขึ้น ก็ยิ่งได้รับเพิ่มขึ้น ดังนี้
- อายุ 60-69 ปี ได้รับ 600 บาท/เดือน
- อายุ 70-79 ปี ได้รับ 700 บาท/เดือน
- อายุ 80-89 ปี ได้รับ 800 บาท/เดือน
- อายุ 90 ปีขึ้นไป ได้รับ 1,000 บาท/เดือน
ทั้งนี้ การลงทะเบียนทำเพียงครั้งเดียว ไม่ต้องยื่นซ้ำทุกปี แต่หากมีการย้ายทะเบียนบ้านไปต่างพื้นที่ ต้องไปลงทะเบียนใหม่กับท้องถิ่นแห่งใหม่โดยเร็ว เพื่อไม่ให้สิทธิขาดช่วง
ฟรีแลนซ์และอาชีพอิสระ เกษียณแล้วได้เงินอะไรบ้าง
ฟรีแลนซ์ พ่อค้าแม่ค้า เกษตรกร และคนทำอาชีพอิสระ ไม่มีนายจ้างช่วยส่งเงินสมทบหรือจัดตั้งกองทุนสำรองเลี้ยงชีพให้เหมือนพนักงานบริษัท จึงต้องวางแผนเกษียณด้วยตัวเองมากขึ้น แต่หากสมัครเข้าระบบและส่งเงินสะสมตั้งแต่ช่วงที่ยังมีรายได้ ก็ยังมีโอกาสได้รับเงินก้อนหรือเงินรายเดือนไว้ใช้หลังเกษียณจากช่องทางต่อไปนี้เลย
1. บำเหน็จชราภาพประกันสังคมมาตรา 40 ทางเลือกที่ 2 และ 3
คนทำงานอิสระสามารถสมัครประกันสังคมมาตรา 40 ได้ แต่ความคุ้มครองกรณีชราภาพมีเฉพาะทางเลือกที่ 2 (จ่ายเงินสมทบ 100 บาท) และทางเลือกที่ 3 (จ่ายเงินสมทบ 300 บาท) ซึ่งมีการสะสมเงินสำหรับกรณีชราภาพไว้ส่วนหนึ่ง โดยเมื่ออายุครบ 60 ปีบริบูรณ์ และลาออกจากการเป็นผู้ประกันตน จะได้รับเป็นเงินก้อนดังนี้
- ประกันสังคม มาตรา 40 ทางเลือกที่ 2 : ได้รับเงินบำเหน็จชราภาพ 50 บาท/เดือน (ตามจำนวนงวดที่จ่ายเงินสมทบ บวกเงินออมเพิ่ม) พร้อมผลประโยชน์ตอบแทนรายปีตามที่สำนักงานประกาศกำหนด
- ประกันสังคม มาตรา 40 ทางเลือกที่ 3 : ได้รับเงินบำเหน็จชราภาพ 150 บาท/เดือน (ตามจำนวนงวดที่จ่ายเงินสมทบ บวกเงินออมเพิ่ม) พร้อมผลประโยชน์ตอบแทนรายปีตามที่สำนักงานประกาศกำหนด และในกรณีที่จ่ายเงินสมทบ 180 เดือนขึ้นไป ยังได้รับเงินบำเหน็จชราภาพเพิ่มอีก 10,000 บาท
ทั้งนี้ ผู้ประกันตนทางเลือกที่ 2 และทางเลือกที่ 3 สามารถจ่ายเงินสมทบเพิ่มเติม (ออมเพิ่ม) ได้ไม่เกินเดือนละ 1,000 บาท
2. เงินจากกองทุนการออมแห่งชาติ หรือ กอช.
กอช. หรือกองทุนการออมแห่งชาติ เป็นทางเลือกสำหรับคนที่ไม่ได้อยู่ในระบบบำเหน็จบำนาญอื่นของรัฐ เช่น ฟรีแลนซ์ พ่อค้าแม่ค้า เกษตรกร นักเรียน นักศึกษา รวมถึงผู้ประกันตนมาตรา 40 ทางเลือก 1 จุดเด่นคือออมได้ตามกำลัง เริ่มต้นครั้งละ 50 บาท ไม่บังคับว่าต้องส่งทุกเดือน ขอเพียงไม่เกิน 30,000 บาทต่อปี และทุกครั้งที่ออม รัฐจะช่วยสมทบให้ตามช่วงอายุ สูงสุดไม่เกิน 1,800 บาทต่อปี ทั้งยังนำไปลดหย่อนภาษีได้ตามจำนวนที่ออมจริงด้วย
เมื่ออายุครบ 60 ปีบริบูรณ์ สมาชิกจะได้รับเงินคืนใน 2 รูปแบบ ขึ้นอยู่กับยอดเงินในบัญชี คือ
- เงินบำนาญรายเดือนตลอดชีพ : สำหรับผู้ที่มียอดเงินถึงเกณฑ์รับบำนาญขั้นต่ำ หรือ
- เงินดำรงชีพ : ได้รับเดือนละ 600 บาท สำหรับผู้ที่ยอดเงินยังไม่ถึงเกณฑ์ที่จะรับบำนาญขั้นต่ำ โดยจะทยอยจ่ายไปจนกว่าเงินในบัญชีจะหมด
ใครที่สนใจควรสมัครและเริ่มออมให้เร็ว เพราะจำนวนเงินหลังอายุ 60 ปีขึ้นอยู่กับยอดสะสม ระยะเวลาออม เงินสมทบจากรัฐ และผลประโยชน์ที่กองทุนได้รับ ยิ่งเริ่มช้า เงินรายเดือนที่คาดว่าจะได้รับก็ยิ่งน้อยลง
3. เบี้ยผู้สูงอายุ
อยากมีเงินเกษียณเพิ่ม
วางแผนเองได้จากทางไหนบ้าง
1. กองทุนรวมเพื่อการเลี้ยงชีพ (RMF)
ไม่ว่าจะเป็นข้าราชการ ทำงานประจำ ฟรีแลนซ์ หรือคนทำอาชีพอิสระ ก็สามารถลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพ หรือ RMF เพื่อสะสมเงินไว้ใช้หลังเกษียณได้ โดยเฉพาะคนที่มีเงินได้และต้องการใช้สิทธิลดหย่อนภาษี เพราะเงินลงทุนใน RMF สามารถนำไปหักลดหย่อนได้ตามจำนวนที่จ่ายจริง ภายใต้วงเงินและเงื่อนไขที่กรมสรรพากรกำหนด
เงื่อนไขสำคัญคือต้องลงทุนต่อเนื่อง โดยเว้นการลงทุนได้ไม่เกิน 1 ปีติดต่อกัน ถือหน่วยลงทุนไว้อย่างน้อย 5 ปีนับจากวันที่ซื้อครั้งแรก และขายคืนได้เมื่อมีอายุครบ 55 ปีบริบูรณ์ เมื่อครบเงื่อนไขแล้ว เราสามารถขายออกมาเป็นเงินก้อน ทยอยขายเป็นงวด ๆ หรือปล่อยให้เงินลงทุนเติบโตต่อไปก็ได้ ขึ้นอยู่กับแผนการใช้เงินของแต่ละคน
อย่างไรก็ตาม RMF ไม่รับประกันผลตอบแทน เงินลงทุนอาจเพิ่มขึ้นหรือลดลงตามนโยบายกองทุนและภาวะตลาด ก่อนเลือกกองทุนจึงควรพิจารณาความเสี่ยง ระยะเวลาลงทุน และตรวจสอบให้มั่นใจว่าแผนการลงทุนสอดคล้องกับช่วงเวลาที่เราตั้งใจจะเกษียณ
2. ประกันชีวิตแบบสะสมทรัพย์ (ประกันออมทรัพย์)
ประกันชีวิตแบบสะสมทรัพย์ หรือ ประกันออมทรัพย์ เป็นอีกทางเลือกสำหรับคนที่ต้องการสร้างเงินก้อนไว้ใช้หลังเกษียณ โดยมีแผนระยะยาวให้เลือกหลากหลายตั้งแต่ 10-25 ปี บางกรมธรรม์ยังมีเงินคืนระหว่างสัญญาให้ด้วย ซึ่งเราสามารถวางแผนเลือกให้วันครบกำหนดสัญญาตรงกับช่วงอายุเกษียณ เพื่อนำเงินก้อนนี้มาเป็นค่าใช้จ่ายสำรอง หรือเป็นเงินทุนดูแลสุขภาพในช่วงที่ไม่มีรายได้ประจำได้
จุดเด่นคือมีความคุ้มครองชีวิตระหว่างสัญญาและทราบยอดเงินที่จะได้รับแน่นอนล่วงหน้า ทำให้วางแผนการเงินได้แม่นยำ แต่ก็มีข้อควรระวังคือ สภาพคล่องที่ค่อนข้างต่ำ เพราะหากยกเลิกกรมธรรม์ก่อนครบกำหนด เงินที่ได้คืนมักจะน้อยกว่าเบี้ยที่จ่ายไป ดังนั้นจึงควรเลือกแผนที่สอดคล้องกับเป้าหมายเกษียณ และต้องมั่นใจว่ามีกำลังส่งเบี้ยได้ต่อเนื่องจนจบสัญญา
3. ประกันบำนาญ
ประกันบำนาญ เป็นประกันชีวิตที่ออกแบบมาเพื่อสร้างรายได้ประจำในช่วงเกษียณโดยเฉพาะ โดยบริษัทประกันจะเริ่มจ่ายเงินเป็นงวด ๆ ทั้งรายเดือนหรือรายปีตามสัญญา ตั้งแต่เมื่อเราอายุครบ 55, 60 หรือ 65 ปี ไปจนถึงอายุ 80-99 ปี แล้วแต่เงื่อนไขของแต่ละแผน ช่วยให้เรามีกระแสเงินสดเข้ามาอย่างต่อเนื่องแม้ไม่มีเงินเดือนแล้ว เราจึงสามารถวางแผนล่วงหน้าได้ชัดเจนว่าได้รับเงินเมื่อไร รับนานแค่ไหน และได้เท่าไร ช่วยให้บริหารค่าใช้จ่ายหลังเกษียณได้ง่ายขึ้น
อย่างไรก็ตาม ประกันประเภทนี้เป็นสัญญาระยะยาว หากหยุดจ่ายเบี้ยกลางคันหรือยกเลิกกรมธรรม์ก่อนกำหนด ผลประโยชน์อาจไม่เป็นไปตามแผนที่วางไว้ ดังนั้นก่อนตัดสินใจเลือกซื้อ จึงไม่ใช่ดูแค่ยอดเงินบำนาญที่จะได้รับ แต่ควรพิจารณาทั้งเบี้ยประกันรวมทั้งหมดตลอดสัญญา อายุที่จะเริ่มรับเงิน และที่สำคัญคือเงื่อนไขความคุ้มครองกรณีเสียชีวิตในช่วงรับบำนาญ เพื่อให้มั่นใจว่าแผนการเงินนี้ตอบโจทย์ความต้องการและสอดคล้องกับกำลังการจ่ายเบี้ยของเราจริง ๆ
บทความที่เกี่ยวข้องกับเกษียณและบำนาญ
- สูตร CARE บำนาญประกันสังคม มีอะไรใหม่ ? สรุป 4 ประเด็นสำคัญที่ผู้ประกันตนควรรู้
- 3 วิธีเช็กเงินชราภาพประกันสังคม มาตรา 33 และ 39 รู้ไหมเรามีเงินสะสมอยู่เท่าไร ?
- ขอคืนเงินประกันสังคม บำเหน็จ บำนาญชราภาพ ก่อนอายุ 55 ปี ได้ไหม ถ้าตกงาน หรือลาออก ?
- วัยเกษียณทําอะไรดี รวม 22 อาชีพหลังเกษียณ ทำแก้เหงาก็ได้ สร้างรายได้เสริมก็ดี !
- กอช. สมัครได้ที่ไหน ผ่านแอปฯ อะไร เตรียมพร้อมไว้ก่อนซื้อหวยเกษียณ