
การออมเพื่อวัยเกษียณเริ่มมีความสำคัญมากขึ้นเรื่อย ๆ หลังเริ่มมีความกังวลกันมากขึ้นว่าสังคมไทยกำลังก้าวเข้าสู่สังคมผู้สูงอายุ หรือ Ageing Society ในอีกไม่กี่ปีข้างหน้า
วันที่ 26 กุมภาพันธ์ 2561 เว็บไซต์ Money2Know รายงานว่า ปัจจุบันประเทศไทยมีประชากรประมาณ 65.9 ล้านคน ซึ่งเป็นผู้สูงอายุสูงถึง 10.5 ล้านคน ทำให้ไทยได้ก้าวเข้าสู่สังคมผู้สูงอายุ (Ageing Society) แล้ว เพราะมีประชากรอายุ 60 ปีขึ้นไปมากกว่า 10% ของประชากรทั้งประเทศ พร้อมทั้งคาดว่าไทยจะเป็นสังคมผู้สูงอายุเต็มรูปแบบ ในปี 2564 จากจำนวนประชากรผู้สูงอายุที่จะเพิ่มขึ้นเป็น 20% และเข้าสู่การเป็นสังคมสูงอายุอย่างสมบูรณ์แบบ ในปี 2574 จากผู้สูงอายุที่จะเพิ่มขึ้นมากกว่า 28%
สำหรับจำนวนผู้สูงอายุที่มากขึ้น ทำให้มีเรื่องน่าเป็นห่วง คือ ในช่วง 2-3 ปีที่ผ่านมา ระดับหนี้ภาคครัวเรือนได้สูงขึ้นอย่างก้าวกระโดด โดยจากข้อมูลการสำรวจหนี้ครัวเรือนไทยปี 2560 ของสำนักเศรษฐกิจการคลัง พบว่าปัจจุบันครัวเรือนไทยกว่า 91.1% ยังคงมีหนี้สินอยู่ และมีเพียง 8.9% ที่ไม่มีหนี้สิน โดยส่วนใหญ่เป็นหนี้เพื่อการใช้จ่ายทั่วไป 32.4% รองลงมา 30.5% เป็นหนี้เพื่อซื้อทรัพย์สิน เช่น บัตรเครดิต
ขณะที่สถิติของเครดิตบูโร ก็ชี้ว่ากลุ่ม Gen Y ที่อายุต่ำกว่า 30 ปี มีแนวโน้มเป็นหนี้บัตรเครดิต ใช้สินเชื่อส่วนบุคคลมากขึ้น และมีหนี้เสียเร็วด้วย จึงถือว่าน่าเป็นห่วงอย่างยิ่ง เพราะคนวัยนี้อาจมีการยับยั้งชั่งใจน้อยในการจับจ่ายใช้สอย รวมทั้งคนไทยยังมีหนี้ค้างชำระเกิน 90 วัน โดยเฉพาะในกลุ่มอายุ 29-30 ปี โดยมีอัตราส่วนถึง 1 ใน 5 ซึ่งไม่นับรวมหนี้นอกระบบ หนี้สหกรณ์ออมทรัพย์ และหนี้ กยศ. ที่มีการผิดนัดชำระหนี้สูงเช่นกัน
ทั้งนี้ จากการติดตามแผนผู้สูงอายุแห่งชาติ ทุกช่วง 5 ปี 10 ปี และ 15 ปีที่ผ่านมา ข้อมูลบอกว่าคนไทยเตรียมความพร้อมเพื่อเป็นผู้สูงอายุน้อยมาก หรือไม่เตรียมเลย โดยมีการเตรียมความพร้อมไม่ถึง 30% จึงเป็นความท้าทายอย่างมากของประเทศ ในการรับมือกับสังคมสูงอายุให้ได้ ดังนั้น การวางแผนทางการเงินด้วยการออม จึงเป็นขั้นตอนสำคัญเพื่อเตรียมพร้อมการเป็นผู้สูงอายุที่มีคุณภาพ ที่สามารถพึ่งพาตนเองและสร้างประโยชน์ต่าง ๆ ให้กับสังคมได้ โดยไม่เป็นภาระและดำเนินชีวิตในบั้นปลายอย่างมีความสุข
วันที่ 26 กุมภาพันธ์ 2561 เว็บไซต์ Money2Know รายงานว่า ปัจจุบันประเทศไทยมีประชากรประมาณ 65.9 ล้านคน ซึ่งเป็นผู้สูงอายุสูงถึง 10.5 ล้านคน ทำให้ไทยได้ก้าวเข้าสู่สังคมผู้สูงอายุ (Ageing Society) แล้ว เพราะมีประชากรอายุ 60 ปีขึ้นไปมากกว่า 10% ของประชากรทั้งประเทศ พร้อมทั้งคาดว่าไทยจะเป็นสังคมผู้สูงอายุเต็มรูปแบบ ในปี 2564 จากจำนวนประชากรผู้สูงอายุที่จะเพิ่มขึ้นเป็น 20% และเข้าสู่การเป็นสังคมสูงอายุอย่างสมบูรณ์แบบ ในปี 2574 จากผู้สูงอายุที่จะเพิ่มขึ้นมากกว่า 28%
สำหรับจำนวนผู้สูงอายุที่มากขึ้น ทำให้มีเรื่องน่าเป็นห่วง คือ ในช่วง 2-3 ปีที่ผ่านมา ระดับหนี้ภาคครัวเรือนได้สูงขึ้นอย่างก้าวกระโดด โดยจากข้อมูลการสำรวจหนี้ครัวเรือนไทยปี 2560 ของสำนักเศรษฐกิจการคลัง พบว่าปัจจุบันครัวเรือนไทยกว่า 91.1% ยังคงมีหนี้สินอยู่ และมีเพียง 8.9% ที่ไม่มีหนี้สิน โดยส่วนใหญ่เป็นหนี้เพื่อการใช้จ่ายทั่วไป 32.4% รองลงมา 30.5% เป็นหนี้เพื่อซื้อทรัพย์สิน เช่น บัตรเครดิต
ขณะที่สถิติของเครดิตบูโร ก็ชี้ว่ากลุ่ม Gen Y ที่อายุต่ำกว่า 30 ปี มีแนวโน้มเป็นหนี้บัตรเครดิต ใช้สินเชื่อส่วนบุคคลมากขึ้น และมีหนี้เสียเร็วด้วย จึงถือว่าน่าเป็นห่วงอย่างยิ่ง เพราะคนวัยนี้อาจมีการยับยั้งชั่งใจน้อยในการจับจ่ายใช้สอย รวมทั้งคนไทยยังมีหนี้ค้างชำระเกิน 90 วัน โดยเฉพาะในกลุ่มอายุ 29-30 ปี โดยมีอัตราส่วนถึง 1 ใน 5 ซึ่งไม่นับรวมหนี้นอกระบบ หนี้สหกรณ์ออมทรัพย์ และหนี้ กยศ. ที่มีการผิดนัดชำระหนี้สูงเช่นกัน
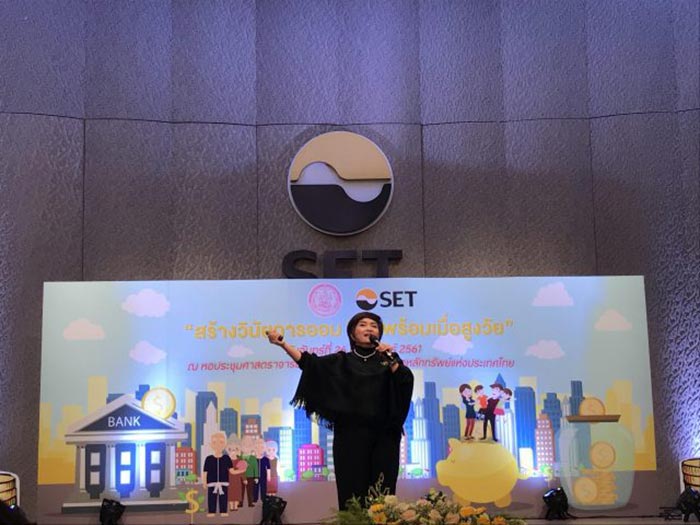
โดย รศ. นพ.พินิจ กุลละวณิชย์ อนุกรรมาธิการกิจการผู้สูงอายุและผู้ช่วยเลขาธิการสภากาชาดไทย กล่าวว่า เราต้องเตรียมตัวเข้าสู่สังคมผู้สูงอายุตั้งแต่เกิด ซึ่งการออมเป็นเรื่องสำคัญ จึงอยากให้สอนการออมในภาควิชาบังคับทุกคณะ ควรให้ออมตั้งแต่เริ่มทำงาน และแนะนำวิธีการออมเงินสำหรับผู้ที่เริ่มต้นทำงาน ดังนี้
• หักเงินอย่างน้อย 10% ไว้ออมทันที โดยตัดออกไปอัตโนมัติเก็บไว้อีกบัญชี และกรณีที่มีรายรับ 30,000 บาท แต่มีรายจ่ายเดือนละ 15,000 บาทสามารถนำ 15,000 ที่เหลือออมได้ทันที
• เปิดบัญชีสำรองฉุกเฉิน ให้มีเงินพอ 6 เดือนของรายจ่าย เช่น รายจ่ายต่อเดือน 15,000 บาท (รายได้ 30,000 บาท) ต้องมีเงินสำรอง 90,000 บาท ฝากไว้ในที่ที่มีความเสี่ยงน้อย อย่างตราสารหนี้ (พันธบัตรรัฐบาล หุ้นกู้)
• ถ้าต้องเสียภาษี ควรซื้อ RMF, LTF เท่าที่มีสิทธิ์หักภาษีเงินได้ และไม่เกิน 15% ของรายได้ แต่ไม่เกิน 50,000 บาทต่อปี โดย RMF ถอนต่อเมื่ออายุ 55 ปี และฝากแล้ว 5 ปี ส่วน LTF ถอนเมื่อซื้อแล้ว 7 ปี ซื้อเป็นเดือน ๆ
• ถ้ายังมีเงินเหลือ ซื้อกองทุนรวม (Mutual Fund) หากอายุน้อยซื้อกองทุนรวมที่เน้นหุ้น ถ้าอายุมากซื้อกองทุนรวมที่เน้นตราสารหนี้ ในกรณีที่ไม่มีความต้องการใช้เงิน ควรซื้อกองทุนที่เอาปันผลไปทบต้น (ดอกเบี้ยทบต้น)
• ยิ่งเริ่มเร็วยิ่งดี
• ต้องมีแผน เช่น จะเกษียณเมื่อไหร่ เหลือเวลาอีกกี่ปี เพราะยิ่งเริ่มวางแผนเร็วยิ่งมีโอกาสในการลงทุนและวางอนาคตการใช้เงินได้ดี
• วางแผนว่าจะต้องใช้เงินหลังเกษียณเท่าไหร่
• ต้องคำนวณเงินเฟ้อ เช่น จะเกษียณตอนอายุ 60 ปี หากตอนนี้เราอายุ 30 แสดงว่ามีเวลาเตรียมตัวอีก 30 ปี นั่นหมายถึงว่า เงิน 20,000 บาทตอน 30 ปี จะเป็น 20,000×2.4 (เงินเฟ้อ) หรือ 48,000 บาท
• จะอยู่อีกนานเท่าไหร่หลังเกษียณ
• หากเริ่มวางแผนช้ามีเวลาน้อย จะถึงเป้าหมายยอดเงินที่ตั้งใจ ต้องลงทุนมากในแต่ละเดือน แต่หากมีเวลามาก จะลงทุนต่อเดือนน้อยกว่า
นอกจากนี้ รศ. นพ.พินิจ ฝากทิ้งท้ายว่า เราต้องช่วยตัวเองให้มากที่สุดและนานที่สุดเท่าที่จะทำได้ อยากให้ผู้สูงอายุยังทำงานอยู่ แต่ให้ทำงานเพื่อความสนุก ทำงานเพราะอยากช่วยสังคม ทำงานแล้วมีความสุข ไม่ใช่ทำงานเพื่อหาเงิน
เช่นเดียวกับ นางสาวนฤมล บุญสนอง วิทยากรผู้ทรงคุณวุฒิ ตลาดหลักทรัพย์แห่งประเทศไทย มองว่า การวางแผนการเงินวัยเกษียณนั้น เป็นสิ่งที่ต้องทำตลอดชีวิต และทุกคนควรเริ่มต้นวางแผนเพื่อให้สุขกาย สุขใจ และสุขเงินในบั้นปลาย ซึ่งทุกคนสามารถทำได้หากรู้วิธีการและมีวินัย ดังนี้
1. กำหนดเป้าหมาย
แยกระหว่างสิ่งที่อยากได้ (Wants) และจำเป็น (Needs) ด้วยการเรียงสำคัญของเป้าหมาย โดยใช้หลัก
SMART
Specific = ชัดเจน
Measurable = วัดผลได้
Accountable = ทำสำเร็จ
Realistic = บรรลุผลได้
Time bound = มีกำหนดเวลา
วิธีการกำหนดเป้าหมายในวัยเกษียณ เช่น เป้าหมายระยะยาว อยากมีเงินใช้จ่าย 15,000 ต่อเดือนหลังเกษียณ และอยากใช้เงินเดือนละ 15,000 บาทต่อไปจนสิ้นอายุขัย หากตั้งเป้าว่าจะมีอายุถึง 90 ปี หมายความว่าต้องมีเงินไม่น้อยกว่า 5,400,000 บาท จึงจะสามารถตอบโจทย์การใช้ชีวิตหลังเกษียณของเราได้ เมื่อได้เป้าหมายแล้ว ก็ต้องทำการวางแผนว่าเราจะสร้างเงินจำนวนนี้ทันเวลาได้อย่างไร
2. สำรวจตนเอง ด้วยสูตรคำนวณง่าย ๆ เบื้องต้นว่าคุณอยู่รอดหรือยัง ?
อัตราส่วนความอยู่รอด (Survival Ratio) คือ รายได้จากการทำงาน บวกรายได้จากสินทรัพย์ หารด้วยรายจ่าย หากผลลัพธ์มากกว่า 1 หมายความว่าสามารถอยู่รอดได้ด้วยตนเอง
อัตราส่วนความมั่งคั่ง (Wealth Ratio) คือ รายได้จากสินทรัพย์ หารด้วยรายจ่าย หากผลลัพธ์มากกว่า 1 เท่ากับว่ามีอิสรภาพทางการเงิน
โดยเราต้องดูว่างบดุลชีวิตของเรามีฐานะทางการเงินเป็นอย่างไร เช่น ดูความสมดุลระหว่างทรัพย์สินและหนี้ สิ่งที่จะทำให้ความมั่งคั่งเกิด คือ เริ่มรู้จักนิสัยการใช้จ่ายของตัวเอง หากลดค่าใช้จ่ายที่สามารถลดได้ เช่น ค่าทำผม เสื้อผ้า จะทำให้มีเงินเหลือเงินออมมากขึ้น
3. จัดทำแผนการเงิน
โดยเริ่มคำนวณคร่าว ๆ ว่าตอนนี้ เราขาดเงินอีกเท่าไหร่ จึงจะมีเงินออมเพียงพอในวัยเกษียณ ด้วยนำจำนวนที่ต้องใช้ ลบด้วยจำนวนเงินที่มีแล้ว จะได้ตัวเลข เงินขาด/เงินเกิน หากเงินเกินหมายความว่าคุณมีอิสรภาพทางการเงินแล้ว แต่หากเงินขาดจะต้องมีการลดค่าใช้จ่าย ทำงานหารายได้เพิ่ม และวางแผนการลงทุนตั้งแต่วันนี้
ด้วย 3 พลังสร้างเงินออมก้อนโต คือ แบ่งเงินออมเล็ก ๆ แต่ละงวด ยิ่งมากยิ่งดี จำนวนงวดที่ต้องออมต่อเนื่อง ยิ่งมากยิ่งดี และอัตราผลตอบแทนเฉลี่ยต่องวด ยิ่งเยอะยิ่งดี
ปฏิบัติตามแผนที่วางไว้ ด้วย 4 รู้ สู่ความมั่งคั่ง คือ
- รู้หา หาเงินเพิ่ม เสริมรายได้
- รู้เก็บ เก็บออมก่อนใช้จ่าย
- รู้ใช้ ใช้เงินอย่างฉลาด สร้างโอกาสเพิ่มเงินออม
- รู้ขยายดอกผล ลงทุนถูกที่ความมั่งมีงอกงาม เพราะการลงทุนทำให้ถึงเป้าหมายได้เร็วขึ้น
นอกจากนี้ ยังมีอีกหนึ่งวิธีที่ช่วยสร้างวินัยการออมอย่างสม่ำเสมอ คือ การลงทุนด้วยหลัก DCA (Dollar Cost Averaging) การออมสม่ำเสมอหรือทยอยออม ด้วยจำนวนเงินที่เท่า ๆ กัน (รายสัปดาห์ รายเดือน รายไตรมาส) DCA มีข้อดีคือช่วยฝึกวินัยในการลงทุนอย่างต่อเนื่อง เฉลี่ยต้นทุนในการลงทุน ไม่พลาดโอกาสในการลงทุนทุกภาวะตลาด และตัดอารมณ์ออกจากการตัดสินใจลงทุน
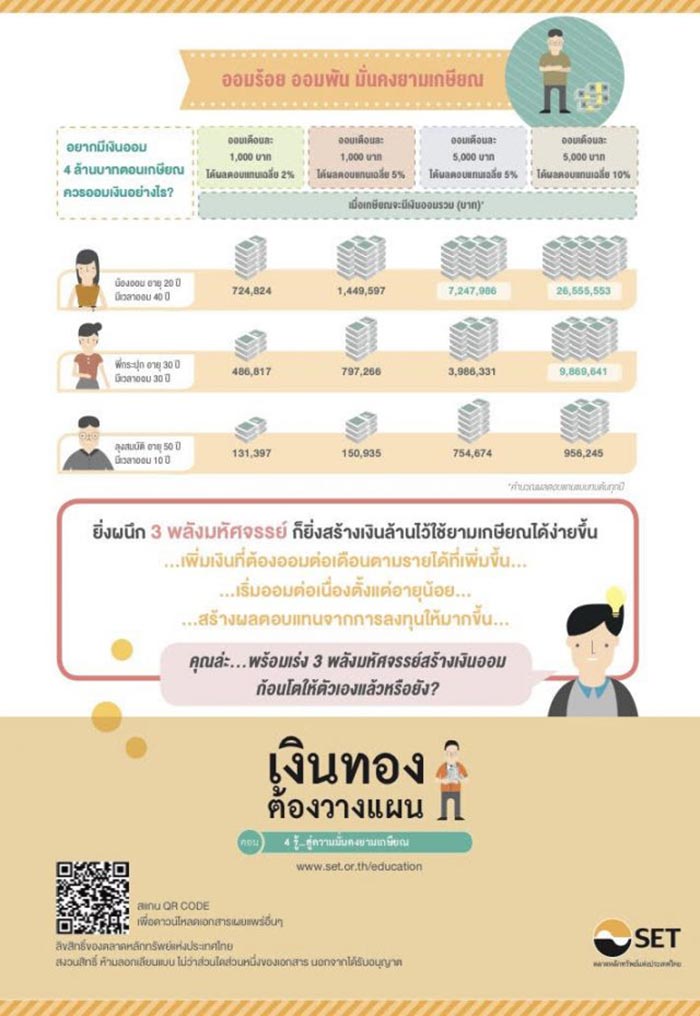
รวมถึงยังมีการลงทุนอีกหลายรูปแบบที่ช่วยเพิ่มเงินออมให้บรรลุเป้าหมาย ที่มีผลตอบแทนและความเสี่ยงแตกต่างกันไม่ว่าจะเป็น
• เงินฝากออมทรัพย์ ให้ผลตอบแทนประมาณ 0.125%-0.75%
• เงินฝากประจำปี 1 ปี ให้ผลตอบแทนประมาณ 0.75%-1.75%
• สลากออมทรัพย์ ให้ผลตอบแทนประมาณ 0.4%-1.5%
• หุ้นสหกรณ์ทองคำ ให้ผลตอบแทนประมาณ 4.56%
• ตราสารหนี้ ให้ผลตอบแทนประมาณ 5.15%
• กองทุนรวม ให้ผลตอบแทนประมาณ 2%-10%
• กองทุน RMF ให้ผลตอบแทนประมาณ 7%-11%
• กองทุน LTF ให้ผลตอบแทนประมาณ 9%-11%
• หุ้น ให้ผลตอบแทนประมาณ 11.61%
การ "ลงทุน" ทำให้ถึงเป้าหมายให้เร็ว แต่ "วินัย" จะทำให้บรรลุเป้าหมายที่ตั้งไว้ได้ ความรู้ความเข้าใจเรื่องการออม การวางแผนการเงิน การลงทุน เป็นเรื่องของคนทุกวัย เพื่อสร้างรากฐานทางการเงินที่ดี นำไปสู่ชีวิตเกษียณสุข ที่มีสุขภาพทางการเงินเข้มแข็ง และมีความสุขได้อย่างที่ควรจะเป็น
ภาพและข้อมูลจาก

เช่นเดียวกับ นางสาวนฤมล บุญสนอง วิทยากรผู้ทรงคุณวุฒิ ตลาดหลักทรัพย์แห่งประเทศไทย มองว่า การวางแผนการเงินวัยเกษียณนั้น เป็นสิ่งที่ต้องทำตลอดชีวิต และทุกคนควรเริ่มต้นวางแผนเพื่อให้สุขกาย สุขใจ และสุขเงินในบั้นปลาย ซึ่งทุกคนสามารถทำได้หากรู้วิธีการและมีวินัย ดังนี้
แยกระหว่างสิ่งที่อยากได้ (Wants) และจำเป็น (Needs) ด้วยการเรียงสำคัญของเป้าหมาย โดยใช้หลัก
SMART
Specific = ชัดเจน
Measurable = วัดผลได้
Accountable = ทำสำเร็จ
Realistic = บรรลุผลได้
Time bound = มีกำหนดเวลา
วิธีการกำหนดเป้าหมายในวัยเกษียณ เช่น เป้าหมายระยะยาว อยากมีเงินใช้จ่าย 15,000 ต่อเดือนหลังเกษียณ และอยากใช้เงินเดือนละ 15,000 บาทต่อไปจนสิ้นอายุขัย หากตั้งเป้าว่าจะมีอายุถึง 90 ปี หมายความว่าต้องมีเงินไม่น้อยกว่า 5,400,000 บาท จึงจะสามารถตอบโจทย์การใช้ชีวิตหลังเกษียณของเราได้ เมื่อได้เป้าหมายแล้ว ก็ต้องทำการวางแผนว่าเราจะสร้างเงินจำนวนนี้ทันเวลาได้อย่างไร
2. สำรวจตนเอง ด้วยสูตรคำนวณง่าย ๆ เบื้องต้นว่าคุณอยู่รอดหรือยัง ?
อัตราส่วนความอยู่รอด (Survival Ratio) คือ รายได้จากการทำงาน บวกรายได้จากสินทรัพย์ หารด้วยรายจ่าย หากผลลัพธ์มากกว่า 1 หมายความว่าสามารถอยู่รอดได้ด้วยตนเอง
อัตราส่วนความมั่งคั่ง (Wealth Ratio) คือ รายได้จากสินทรัพย์ หารด้วยรายจ่าย หากผลลัพธ์มากกว่า 1 เท่ากับว่ามีอิสรภาพทางการเงิน
โดยเราต้องดูว่างบดุลชีวิตของเรามีฐานะทางการเงินเป็นอย่างไร เช่น ดูความสมดุลระหว่างทรัพย์สินและหนี้ สิ่งที่จะทำให้ความมั่งคั่งเกิด คือ เริ่มรู้จักนิสัยการใช้จ่ายของตัวเอง หากลดค่าใช้จ่ายที่สามารถลดได้ เช่น ค่าทำผม เสื้อผ้า จะทำให้มีเงินเหลือเงินออมมากขึ้น
3. จัดทำแผนการเงิน
โดยเริ่มคำนวณคร่าว ๆ ว่าตอนนี้ เราขาดเงินอีกเท่าไหร่ จึงจะมีเงินออมเพียงพอในวัยเกษียณ ด้วยนำจำนวนที่ต้องใช้ ลบด้วยจำนวนเงินที่มีแล้ว จะได้ตัวเลข เงินขาด/เงินเกิน หากเงินเกินหมายความว่าคุณมีอิสรภาพทางการเงินแล้ว แต่หากเงินขาดจะต้องมีการลดค่าใช้จ่าย ทำงานหารายได้เพิ่ม และวางแผนการลงทุนตั้งแต่วันนี้
ด้วย 3 พลังสร้างเงินออมก้อนโต คือ แบ่งเงินออมเล็ก ๆ แต่ละงวด ยิ่งมากยิ่งดี จำนวนงวดที่ต้องออมต่อเนื่อง ยิ่งมากยิ่งดี และอัตราผลตอบแทนเฉลี่ยต่องวด ยิ่งเยอะยิ่งดี
ปฏิบัติตามแผนที่วางไว้ ด้วย 4 รู้ สู่ความมั่งคั่ง คือ
- รู้หา หาเงินเพิ่ม เสริมรายได้
- รู้เก็บ เก็บออมก่อนใช้จ่าย
- รู้ใช้ ใช้เงินอย่างฉลาด สร้างโอกาสเพิ่มเงินออม
- รู้ขยายดอกผล ลงทุนถูกที่ความมั่งมีงอกงาม เพราะการลงทุนทำให้ถึงเป้าหมายได้เร็วขึ้น
นอกจากนี้ ยังมีอีกหนึ่งวิธีที่ช่วยสร้างวินัยการออมอย่างสม่ำเสมอ คือ การลงทุนด้วยหลัก DCA (Dollar Cost Averaging) การออมสม่ำเสมอหรือทยอยออม ด้วยจำนวนเงินที่เท่า ๆ กัน (รายสัปดาห์ รายเดือน รายไตรมาส) DCA มีข้อดีคือช่วยฝึกวินัยในการลงทุนอย่างต่อเนื่อง เฉลี่ยต้นทุนในการลงทุน ไม่พลาดโอกาสในการลงทุนทุกภาวะตลาด และตัดอารมณ์ออกจากการตัดสินใจลงทุน
• เงินฝากออมทรัพย์ ให้ผลตอบแทนประมาณ 0.125%-0.75%
• เงินฝากประจำปี 1 ปี ให้ผลตอบแทนประมาณ 0.75%-1.75%
• สลากออมทรัพย์ ให้ผลตอบแทนประมาณ 0.4%-1.5%
• หุ้นสหกรณ์ทองคำ ให้ผลตอบแทนประมาณ 4.56%
• ตราสารหนี้ ให้ผลตอบแทนประมาณ 5.15%
• กองทุนรวม ให้ผลตอบแทนประมาณ 2%-10%
• กองทุน RMF ให้ผลตอบแทนประมาณ 7%-11%
• กองทุน LTF ให้ผลตอบแทนประมาณ 9%-11%
• หุ้น ให้ผลตอบแทนประมาณ 11.61%
การ "ลงทุน" ทำให้ถึงเป้าหมายให้เร็ว แต่ "วินัย" จะทำให้บรรลุเป้าหมายที่ตั้งไว้ได้ ความรู้ความเข้าใจเรื่องการออม การวางแผนการเงิน การลงทุน เป็นเรื่องของคนทุกวัย เพื่อสร้างรากฐานทางการเงินที่ดี นำไปสู่ชีวิตเกษียณสุข ที่มีสุขภาพทางการเงินเข้มแข็ง และมีความสุขได้อย่างที่ควรจะเป็น
ภาพและข้อมูลจาก